毎月の固定費を見直して、手元に残るお金を増やす。
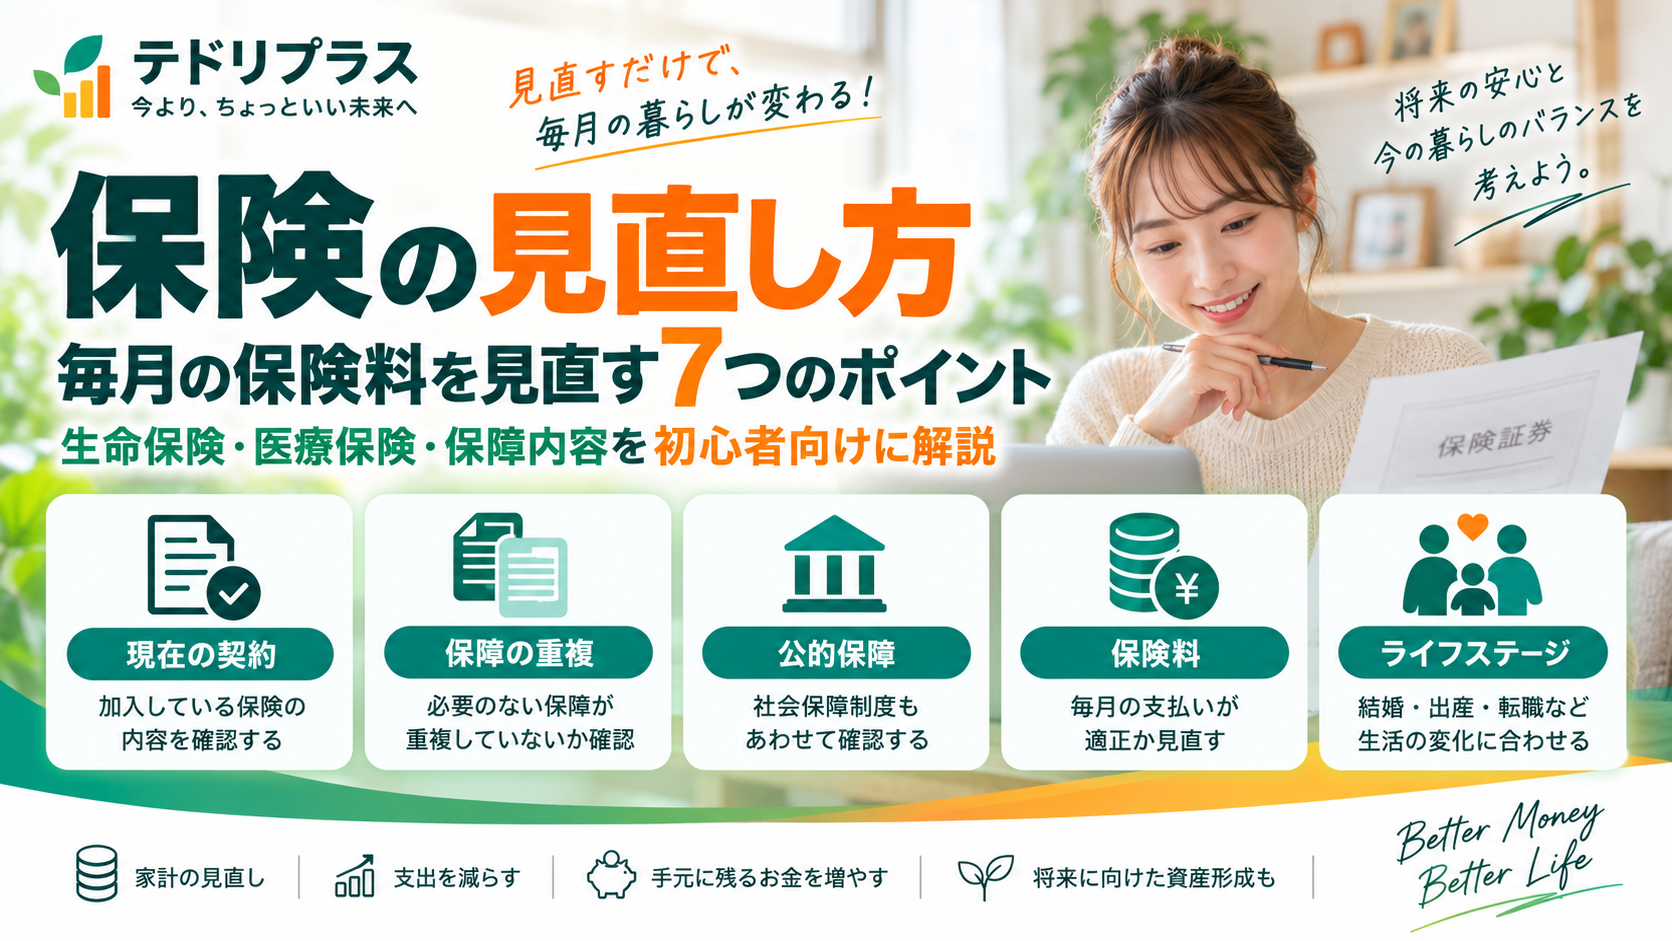
保険の見直し方
生命保険・医療保険など、毎月支払っている保険料。
保障内容を整理し、自分に必要な保険を考えることで、固定費を見直せる可能性があります。
保険は「一度入ったらそのまま」にしない
生命保険や医療保険は、一度加入すると何年もそのままになりやすい固定費のひとつです。
しかし、結婚・出産・転職・独立・住宅購入など、生活環境が変われば必要な保障も変わります。
現在の自分に必要な保障と、加入している保険の内容が合っているかを定期的に確認することが大切です。
こんな方は一度確認してみましょう
- 保険に入ってから数年以上見直していない
- 毎月の保険料が高いと感じる
- 自分が何の保険に入っているかよく分からない
- 複数の保険に加入している
- 結婚・出産・転職など生活環境が変わった
まずは現在加入している保険を確認する
保険を見直すときは、いきなり解約するのではなく、まず現在の契約内容を整理しましょう。
保険証券や契約者ページなどを確認し、次の項目を把握します。
- 保険の種類
- 毎月の保険料
- 保障内容
- 保障金額
- 保障期間
- 特約の内容
- 解約返戻金の有無
複数の保険に加入している場合は、一覧にして整理すると分かりやすくなります。
保険料を見直す5つのチェックポイント
保障内容
現在の生活状況に対して、本当に必要な保障になっているか確認します。
保障の重複
複数の保険で似た保障が重複していないか確認します。
保険料
毎月の支払いが家計に対して大きすぎないか確認します。
生活環境
結婚・出産・転職など、現在のライフステージに合っているか確認します。
保障期間
いつまで保障が必要なのかを考え、契約期間を確認します。
保障が重複していないか確認する
保険を複数契約している場合、保障内容が重複していることがあります。
例えば、医療保障や入院保障などが複数の契約に含まれているケースがあります。
ただし、保障が重複しているからといって必ず不要とは限りません。
「何が起きたときに、どの契約から、どの程度保障されるのか」を整理したうえで判断しましょう。
公的保障も確認する
民間保険だけではなく、公的な保障制度について知っておくことも重要です。
健康保険には高額療養費制度などがあり、条件を満たした場合、医療費の自己負担が一定額を超えた部分について負担が軽減される仕組みがあります。
会社員などの場合は、傷病手当金などの制度を利用できるケースもあります。
自分が利用できる公的保障を確認したうえで、不足する部分を民間保険で補うという考え方もあります。
ライフステージが変わったら見直す
必要な保障は、年齢だけではなく生活環境によっても変わります。
- 就職・転職した
- 結婚した
- 子どもが生まれた
- 住宅を購入した
- 独立・起業した
- 子どもが独立した
このようなタイミングは、保険を見直すきっかけになります。
保険料だけで選ばない
固定費を減らしたいからといって、保険料の安さだけで判断するのはおすすめできません。
保険は万が一のリスクに備えるための商品です。
保険料だけではなく、保障内容・保障期間・免責事項・給付条件などを確認し、自分に必要な保障を残すことが重要です。
固定費はまとめて見直す
テドリプラスでは、保険だけではなく、
電気・ガス・スマホ・光回線・Wi-Fi・ウォーターサーバーなど、
毎月発生する固定費の見直しについて情報を発信しています。
固定費は1つずつ確認することで、家計全体を改善できる可能性があります。
保険を見直すときのチェックリスト
- 現在加入している保険をすべて確認する
- 毎月の保険料を合計する
- 保障内容を確認する
- 保障の重複がないか確認する
- 公的保障について確認する
- 現在の生活環境に合っているか考える
- 解約・変更前に条件やデメリットを確認する
まとめ
保険は、万が一に備えるための大切な固定費です。
一方で、一度契約してから長期間そのままになっている場合、現在の生活環境と保障内容が合わなくなっている可能性があります。
まずは現在加入している保険と毎月の保険料を把握し、必要な保障・保障の重複・公的保障などを確認してみましょう。
固定費を見直すときは、保険だけではなく、電気・ガス・通信費なども含めて家計全体で考えることがポイントです。
固定費をまとめて見直したい方へ
「何から見直せばいいか分からない」
「毎月の固定費を少しでも減らしたい」
そんな方は、お気軽にご相談ください。
現在の状況を整理しながら、見直せる項目を一緒に確認します。
相談だけでもOKです。無理な勧誘はありません。